
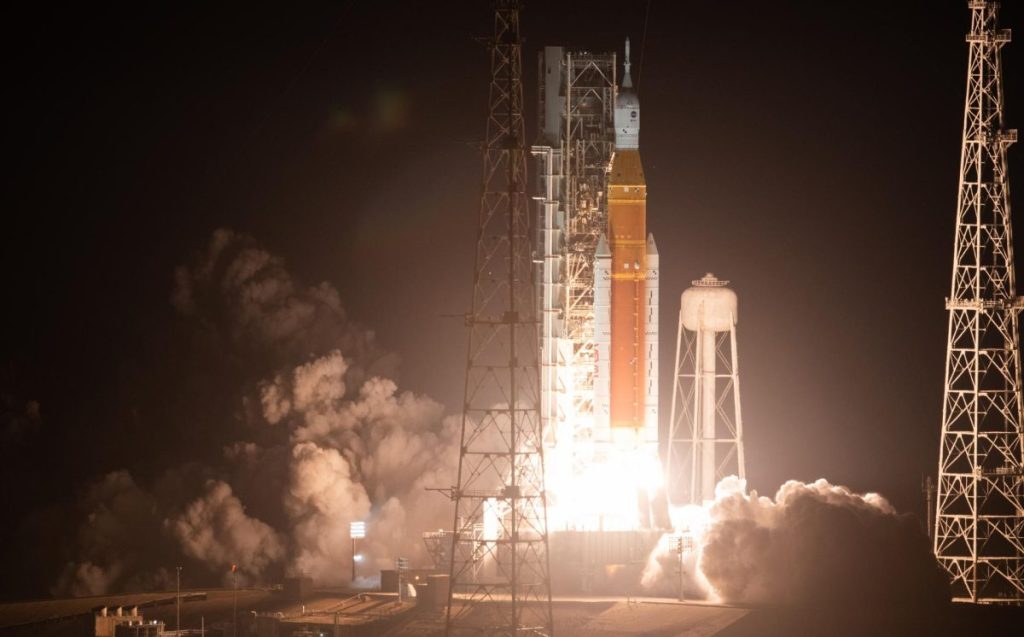
20,8 млрд доларів — саме такою стала рекордна сума інвестицій у космічні технології в третьому кварталі 2026 року. Такі дані оприлюднила британська компанія Seraphim — один із найбільших спеціалізованих інвесторів у космічні технології, яка з 2017 року відстежує приватні інвестиції в галузь. Названа сума більш ніж в 2,5 раза перевищує попередній квартальний максимум цього ж року, котрий становив 8 млрд. Для наочнішого порівняння, видатки річного бюджету Латвії на 2026 рік становлять 17,9 млрд євро, що приблизно дорівнює інвестиціям в один квартал роботи Space Tech.
Що означає такий стрибок в інвестиціях і чому це важливо?
Космічна індустрія переживає один із найважливіших етапів трансформації. Приватні компанії залучають рекордні інвестиції, США та Китай розширюють технологічні можливості, Європа будує власну космічну інфраструктуру, а доступ до орбіти стає одним із найцінніших ресурсів. Стрімкий приріст інвестицій показує, що космос перетворюється на повноцінну економічну галузь, у якій вже недостатньо просто побудувати ракету або запустити супутник. Тепер ідеться про створення цілої інфраструктури для життя та бізнесу за межами Землі.
На перший погляд, це свідчить про надзвичайний інтерес інвесторів до космічних технологій. Але є важлива деталь: $10 млрд із цієї суми залучила одна компанія — Blue Origin. Це її перший зовнішній раунд фінансування і найбільше приватне залучення капіталу в історії сектору.
Якщо виключити цю угоду, загальний обсяг інвестицій усе одно становитиме $10,8 млрд — більше, ніж будь-який попередній квартальний показник. Отже, зростання не можна пояснити лише одним гігантським раундом. Водночас структура цього зростання показує, що інвестиційний ринок космічних технологій стає дедалі вибірковішим.
Залучені кошти Blue Origin спрямує насамперед на важку ракету New Glenn, місячний посадковий модуль Blue Moon і супутникову мережу TeraWave. Суборбітальні польоти New Shepard компанія ще в січні 2026 року призупинила щонайменше на два роки, щоб зосередитися на місячній програмі. Сама New Glenn пережила складний рік: у квітні третій політ закінчився втратою супутника, а наприкінці травня ракета вибухнула під час вогневих випробувань. Компанія обіцяє повернути її до польотів до кінця 2026 року.
$20,8 млрд — це не гроші для всіх
У третьому кварталі 2026 року в секторі відбулося 216 інвестиційних угод. Для порівняння: у другому кварталі їх було 140. Зросла не лише загальна сума фінансування — збільшилася і кількість угод.
Однак найпомітніша тенденція полягає в тому, що інвестори повертаються до великих раундів фінансування компаній, які вже пройшли ранні етапи розвитку. Саме угоди на стадіях Series A і вище, а особливо великі раунди Series D та пізніших стадій, стали одним із головних драйверів зростання.
Серед найбільших залучень кварталу:
- Blue Origin — $10 млрд. Компанія розробляє ракети-носії, двигуни та інфраструктуру для космічних польотів.
- Hadrian — $1,37 млрд. Розвиває автоматизоване виробництво компонентів для аерокосмічної та оборонної промисловості.
- Stoke Space — $1 млрд. Розробляє багаторазові ракети-носії.
- Yuanxin Satellite — $1 млрд. Китайська компанія, що працює над супутниковими системами.
- Chang Guang Satellite Technology — $737 млн. Китайський розробник супутникових технологій.
- K2 Space — $500 млн. Працює над великими супутниковими платформами.
Усі десять найбільших угод кварталу припали на компанії, які Seraphim відносить до категорій Space Access та Space Segment. Тобто найбільше грошей отримують ті, хто створює фізичну інфраструктуру космічної економіки: ракети, супутники, компоненти, виробничі системи та технології для роботи на орбіті.
Це важливий сигнал для стартапів. Інвестори вкладають не просто в перспективні ідеї про майбутнє космосу, а в компанії, які можуть створювати конкретні продукти, масштабувати виробництво і ставати частиною критичної інфраструктури.
Чому великі компанії отримують більше
Щоб зрозуміти, куди спрямовується капітал, варто подивитися на три великі сегменти космічної індустрії.
Space Access — це все, що потрібно, щоб створити космічний апарат і вивести його на орбіту: ракети-носії та орбітальні буксири, виробництво супутників і їхніх підсистем, постачальники компонентів і технологій, а також наземна інфраструктура та керування супутниками на орбіті. У третьому кварталі цей сегмент залучив $16,4 млрд у межах 120 угод. Значну частину суми забезпечило фінансування Blue Origin. Але навіть без нього інвестиції становили $6,4 млрд — рекорд для категорії.
Space Segment — угруповання, які працюють на орбіті й надають послуги: спостереження Землі, зв’язок і навігацію, а також так звана космічна економіка — орбітальні станції, повернення вантажів, обслуговування супутників на орбіті, космічна енергетика й обчислення. У третьому кварталі компанії цього сегмента залучили $4 млрд у межах 56 угод.
Downstream — наземні продукти й сервіси на основі космічної інфраструктури: аналітика супутникових знімків і геопросторові платформи, а також абонентські термінали супутникового зв’язку, навігаційні приймачі та пристрої з супутниковим підключенням. Їхні клієнти — агросектор, логістика, енергетика, страхування та інші галузі. У цьому сегменті інвестиції знизилися з $1,1 млрд у другому кварталі до $400 млн у третьому.

Цей розподіл показує, де зараз зосереджений інтерес інвесторів. Найбільші суми отримують компанії, які створюють саму інфраструктуру космічної економіки. Натомість бізнеси, які розробляють прикладні сервіси на основі космічних даних, залучають значно менше.
Це не означає, що наземні сервіси втратили перспективність. Але на цьому етапі інвестори, схоже, готові платити більше за контроль над базовою інфраструктурою, без якої не зможуть працювати інші учасники ринку.
Є й інша причина концентрації капіталу: вартість розробки космічних технологій. Створення супутника, двигуна або ракети потребує значних витрат на інженерію, випробування, обладнання, виробництво та сертифікацію. Компанія може роками розробляти продукт, перш ніж отримати стабільний дохід.
Тому великі раунди фінансування часто отримують ті, хто вже довів, що здатний пройти найскладніші технологічні етапи. Для інвестора це спосіб зменшити ризик: замість фінансування концепції він вкладає гроші в компанію з командою, прототипом, результатами випробувань або контрактами.
Середній чек зростає, але типовий раунд фінансування — ні
Один із найцікавіших показників звіту Seraphim — різниця між середнім і медіанним розміром інвестиційної угоди. У третьому кварталі середній розмір угоди з розкритою сумою становив $137 млн. У другому кварталі він дорівнював $72,6 млн. Це значне зростання, яке, на перший погляд, може створити враження, що компаніям стало легше залучати великі суми.
Але медіанний розмір угоди розповідає іншу історію. У третьому кварталі він становив $9,8 млн — менше, ніж $14,9 млн у попередньому кварталі. Медіана — це значення посередині впорядкованого списку угод. На відміну від середнього показника, вона менше залежить від надзвичайно великих залучень. Якщо кілька компаній отримують сотні мільйонів або мільярди, середнє значення різко зростає, але медіана може залишатися низькою або навіть зменшуватися.
Саме це відбулося у третьому кварталі. Кілька гігантських інвестицій підняли середній чек, але типова угода стала меншою. Є й інший показник концентрації: десять найбільших угод забезпечили 78 % усього залученого капіталу кварталу. У другому кварталі цей показник становив 57 %.
Отже, рекордні інвестиції не означають, що кожен стартап отримав більше шансів на фінансування. Навпаки, основна частина коштів зосередилася в руках невеликої кількості компаній.
США і Китай забирають найбільшу частку ринку
Географія інвестицій також свідчить про концентрацію капіталу. Північна Америка отримала 70 % глобального фінансування SpaceTech за перші три квартали 2026 року. Для порівняння: у 2024 році її частка становила близько 40 %.
У третьому кварталі американські компанії залучили $5,6 млрд, без урахування Blue Origin. Китайські компанії — $3,3 млрд. Це більш ніж утричі перевищує попередній квартальний рекорд Китаю.
Китай демонструє зростання не лише за обсягом інвестицій, а й за кількістю угод: у третьому кварталі їх було 49 — попередній максимум становив 35. Важливо, що китайські приватні компанії поступово виходять за межі традиційних напрямів, таких як супутникові угруповання на низькій навколоземній орбіті та ракети-носії. Вони розвивають системи спостереження за космічним простором, орбітальну логістику, повернення вантажів і обчислення безпосередньо в космосі.
Для стартапів це означає, що конкуренція за інвестиції дедалі тісніше пов’язана з технологічною та геополітичною стратегією держав. Космічні компанії стають частиною інфраструктури безпеки, зв’язку, навігації та спостереження. А це відкриває доступ до державних програм і великих контрактів, але водночас підвищує вимоги до технологій, надійності та походження компонентів.
Європейська картина складніша. За два роки річний обсяг інвестицій у європейські SpaceTech-компанії зріс більш ніж утричі: з $1,5 млрд за 12 місяців до третього кварталу 2024 року до $5,3 млрд за 12 місяців до третього кварталу 2026-го. Проте кількість угод за той самий період зменшилася зі 169 до 133 на рік. Європа стала єдиним великим регіоном, де вона падає вже два роки поспіль, і майже все скорочення припало на посівну стадію: там угод стало 70 замість 115.
Іншими словами, грошей у Європі стало більше, але компаній, які отримують фінансування, — менше. Причому частка десяти найбільших європейських компаній у загальному обсязі інвестицій лише за останній рік зросла з 47 % до 72 %.
Серед помітних гравців — ICEYE, Isar Aerospace, The Exploration Company та Open Cosmos. Вони працюють у сферах супутникового спостереження, запусків, космічної логістики та супутникового зв’язку.
Це свідчить про формування групи європейських компаній, які вже здатні залучати великі інвестиції та конкурувати за масштабні контракти. Але для ранніх стартапів європейський ринок залишається непростим: фінансування дедалі більше концентрується у зрілих компаніях.
Чи залишилися гроші для стартапів на ранній стадії?
Звіт Seraphim не свідчить про повне зникнення раннього фінансування. Навпаки, кількість посівних угод у світі за останні два роки майже не змінилася, тож, за оцінкою Seraphim, конвеєр ранніх стадій зберігся. Зміни відбулися нагорі: за перші три квартали 2026 року відбулося 43 раунди Series D і пізніших стадій — більш ніж удвічі більше, ніж за аналогічний період попереднього року (20). У третьому кварталі відбулося 216 угод, і серед них були інвестиції в компанії на різних етапах розвитку. Проте загальна структура ринку показує: найбільший приріст капіталу забезпечили великі вкладення у зрілі компанії.
Для молодого стартапу це створює складнішу ситуацію. На ранньому етапі компанія зазвичай має концепцію, команду, результати досліджень або перший прототип. Але інвестори дедалі частіше хочуть бачити не лише технологічну перспективність, а й докази того, що продукт можна виробляти, продавати та інтегрувати в наявну інфраструктуру.
Особливо це стосується hardware-стартапів. Для них шлях від ідеї до комерційного продукту може бути довгим і дорогим. Розробити супутниковий компонент недостатньо — потрібно довести його надійність, пройти випробування, знайти виробничого партнера і переконати потенційних замовників, що технологія відповідає їхнім вимогам.
У такій ситуації важливими стають не лише венчурні інвестиції. Стартапам можуть допомогти державні програми, гранти на дослідження, акселератори, корпоративні партнерства, контракти з великими виробниками та участь у міжнародних космічних програмах.
Для невеликої компанії контракт із великим гравцем іноді може бути важливішим за чергову інвестицію. Він дає можливість перевірити технологію в реальних умовах, отримати перший дохід і створити підстави для наступних інвестицій.
Водночас концентрація капіталу не обов’язково означає, що малим компаніям немає місця на ринку. Навпаки, зростання великих космічних програм створює попит на вузькоспеціалізовані технології та постачальників.
Наприклад, європейська програма IRIS² — майбутня супутникова система захищеного зв’язку Європейського Союзу — передбачає 330 супутників на низькій навколоземній орбіті та ще 18 — на середній. Бельгійська компанія Aerospacelab отримала контракт на €2,4 млрд на виробництво 264 супутникових платформ для низькоорбітального сегмента. Ще щонайменше 66 апаратів побудує Airbus, а комунікаційне обладнання для них постачатиме Thales Alenia Space.
Це не просто велика угода для одного виробника. Такий проєкт потребує компонентів, електроніки, програмного забезпечення, систем тестування, наземної інфраструктури та інженерних послуг. Частину цих завдань можуть виконувати менші компанії.

Подібну логіку можна побачити і в розвитку супутникових комунікацій. Open Cosmos розвиває мережу Connected Cosmos, а ICEYE та Nokia оголосили плани щодо створення окремих супутникових комунікаційних систем. Такі проєкти формують попит не лише на супутники, а й на обладнання, програмні рішення, кібербезпеку, інтеграцію та обробку даних.
Для невеликого стартапу можливість полягає не обов’язково в тому, щоб створити власну ракету чи повноцінне супутникове угруповання. Значно реалістичніша стратегія — розробити технологію, яка розв’язує конкретну проблему великого замовника або стає необхідним компонентом його продукту.
Космос стає великим бізнесом — і це змінює правила гри
Ще одна тенденція, яку фіксує звіт, — поступове зближення космічної індустрії з оборонним сектором, промисловістю та державними інфраструктурними програмами.
Це помітно і в інвестиціях, і в контрактах, і в характері технологій, які розвиваються. Супутникове спостереження, захищений зв’язок, навігація, орбітальна логістика та контроль космічного простору мають не лише комерційне, а й стратегічне значення.
Водночас на ринку з’являються нові способи залучення капіталу. У третьому кварталі були оголошені чотири угоди SPAC за участю космічних компаній. Такий механізм дозволяє приватному бізнесу виходити на публічний фондовий ринок через злиття зі спеціально створеною компанією. Але сам факт оголошення цих угод ще не означає, що вони завершені або що інвестори вже готові масово вкладати гроші в космічні компанії на біржі.
Навіть більше, акції кількох відомих SpaceTech-компаній — Planet Labs, AST SpaceMobile та Rocket Lab — у третьому кварталі втратили понад 30 %. Це показує, що інтерес до космічної індустрії не усуває ринкових ризиків. Інвестори можуть підтримувати сектор загалом, але водночас дуже критично оцінювати окремі компанії.
Отже, рекордні $20,8 млрд — це радше свідчення того, що космічний ринок переходить на новий етап: від фінансування перспективних ідей до масштабування технологій, які вже можуть стати частиною глобальної інфраструктури.
Для великих компаній це час залучати капітал на виробництво, розширення потужностей і виконання масштабних контрактів. Для малих стартапів — час шукати конкретну нішу, доводити технологічну спроможність і будувати партнерства з тими, хто вже отримав доступ до великих грошей.
Головне питання наступного етапу космічної економіки — не лише скільки грошей готові вкладати інвестори, а й чи зможуть ці гроші створити новий ринок для тисяч невеликих технологічних компаній, а не тільки посилити позиції кількох найбільших гравців.
